

Renten er hevet. Byggebransjen må vente lenger på lettelser
Renten er hevet. Byggebransjen må vente lenger på lettelser
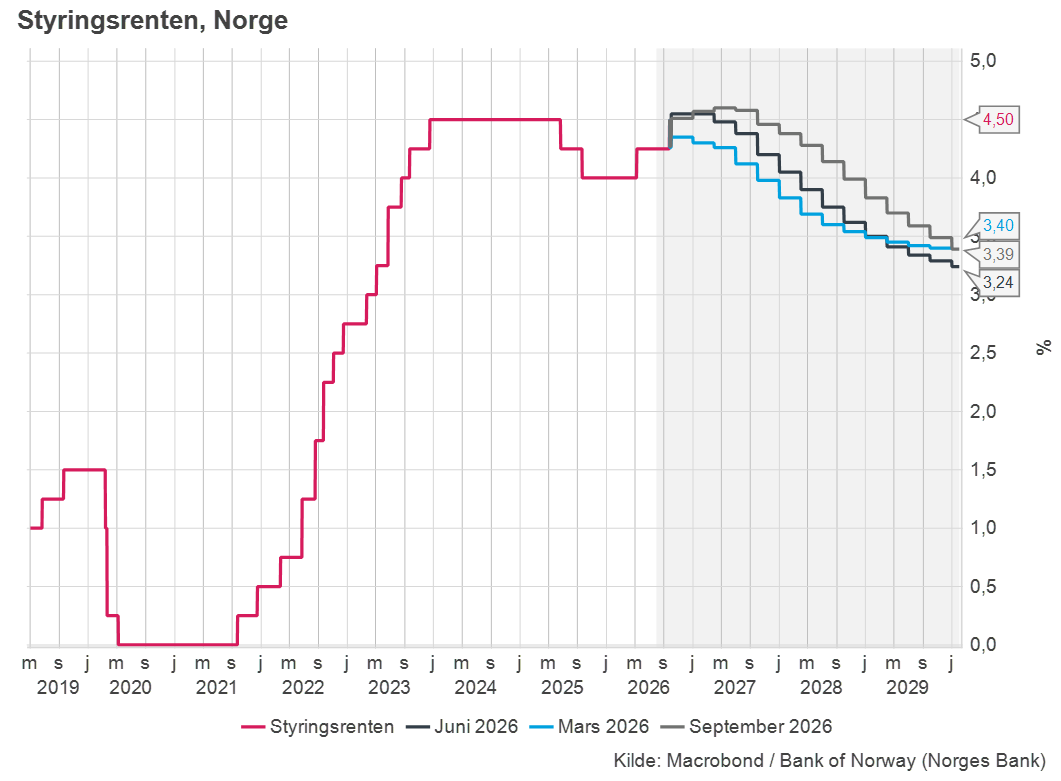
Norges Bank hever styringsrenten fra 4,25 til 4,50 prosent. Den nye rentebanen viser at renten kan bli liggende på et høyt nivå lenger enn Norges Bank anslo i juni.
Norges Bank hever styringsrenten fra 4,25 til 4,50 prosent. Den nye rentebanen viser at renten kan bli liggende på et høyt nivå lenger enn Norges Bank anslo i juni.


 SWITCH SECTION


Rentehevingen kommer fra et bakteppe hvor Norges Bank ikke har nådd inflasjonsmålet over lengre tid, samtidig som arbeidsmarkedet og økonomisk vekst viser tegn til en økonomi som utvikler seg i nærheten av trendnivå.
Den nye rentebanen i Pengepolitisk rapport 3/2026 viser at styringsrenten ventes å holdes høyere lenger ut i 2027 enn sentralbanken la til grunn i juni. Norges Bank venter fortsatt at pengepolitikken først snur i 2028, men rentenivået ventes å ligge høyere gjennom hele prognoseperioden.

Svakere boligprisvekst
Boligprisene utviklet seg svakere enn Norges Bank ventet gjennom sommeren. De anslår nå at prisveksten tar seg opp mot slutten av året, og venter en boligprisvekst på 3,0 prosent i 2026 og 3,6 prosent i 2027. Det er ned henholdsvis 0,5 og 0,8 prosentpoeng fra juni.
Høyere renter vil utfordre boligbygging
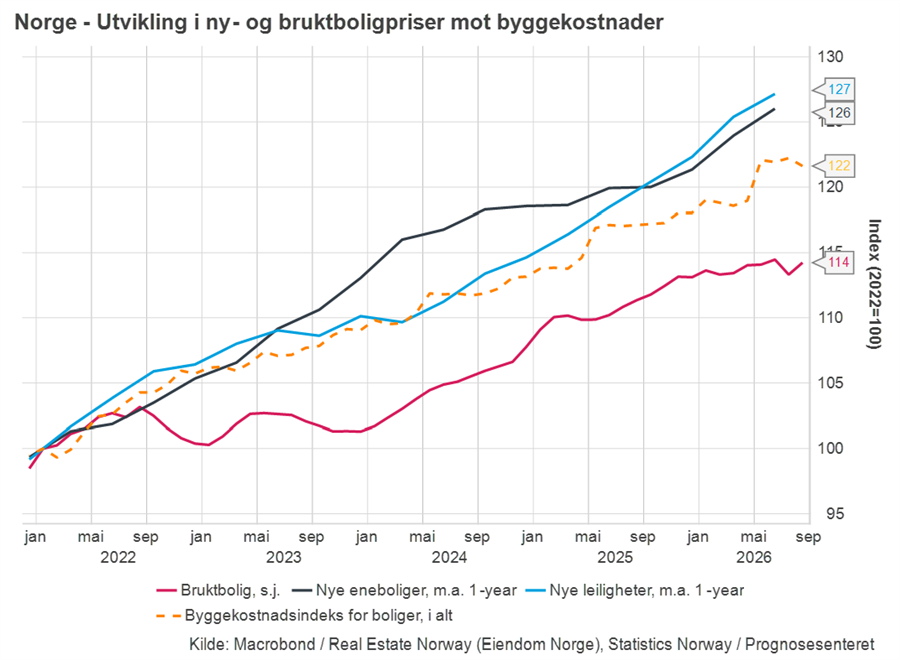
Høyere lånekostnader svekker husholdningenes kjøpekraft og etterspørsel, noe som gir svakere utvikling både i bruktboligprisene og i nyboligsalget. Det rammer boligbyggingen på flere måter. Direkte gjør en høyere rente at utbyggere får høyere finansieringskostnader, og det blir vanskeligere å oppnå tilstrekkelig forhåndssalg til å sette i gang prosjekter.
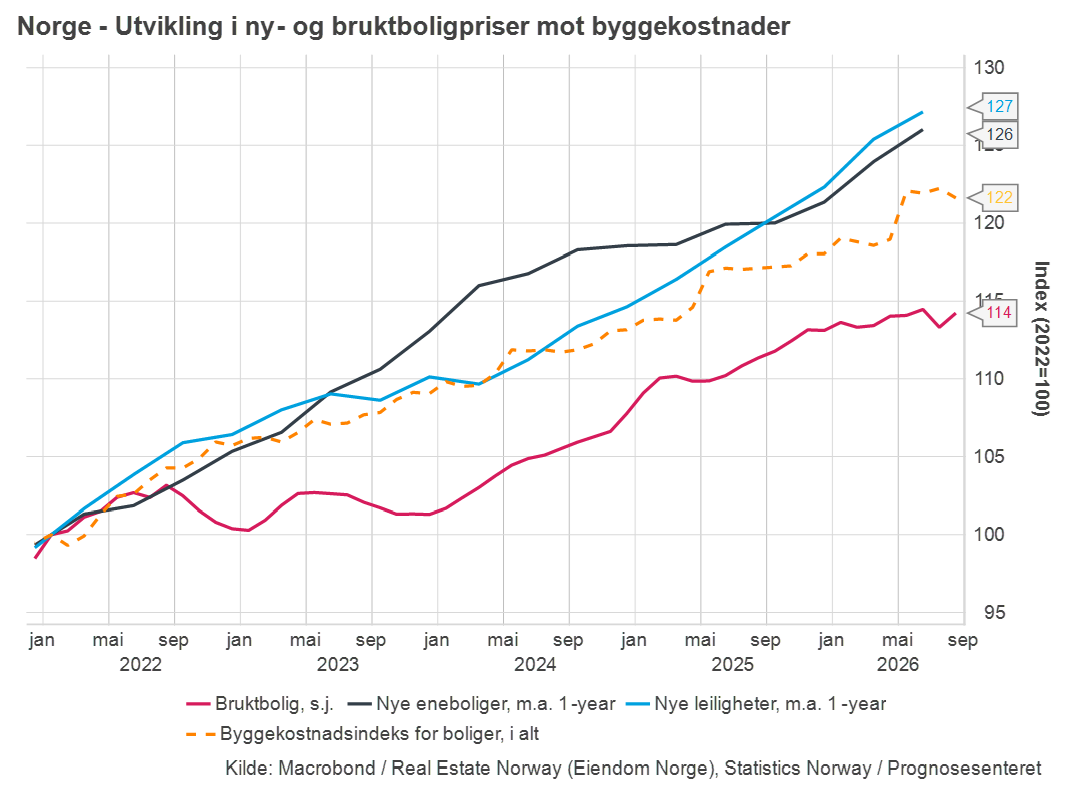
Indirekte utfordres boligbyggingen også av den svake utviklingen i bruktboligprisene. En viktig årsak til den svake utviklingen i boligbyggingen vi har sett de siste årene er det store prisgapet mellom nye og brukte boliger. Prisen på en ny bolig bestemmes i stor grad av bygge-, tomte- og finansieringskostnader, som har steget kraftig de siste årene. Bruktboligprisene har ikke fulgt etter i samme takt.
Når en ny bolig koster vesentlig mer enn en tilsvarende brukt bolig, velger mange kjøpere bruktmarkedet. Utbyggerne har samtidig lite rom for å sette ned prisene uten at prosjektene blir ulønnsomme.
Bedringen i boligbyggingen lar vente på seg
Selv om økende reallønninger bidrar til å holde oppe etterspørselen i både bruktbolig- og nyboligmarkedet, vil høyere renter dempe markedet lenger ut i tid. Boliginvesteringene for 2026 er oppjustert litt fra juni, men ventes fortsatt bare å øke svakt, med 0,3 prosent fra 2025. Utsikter til lavere rente mot slutten av 2027, sammen med lav tilførsel av nye boliger, ventes likevel å gi et bedre boligmarked i 2027, med en vekst i boliginvesteringene på 2,7 prosent. Anslaget er imidlertid nedjustert fra juni som følge av Norges Banks renteheving.


 We recommend using an image less than or equal to 170 X 170